剛創業的時候,把公司或行號登記在自己住的地方,是最省事的選擇。不用另外租辦公室,地址馬上就有,登記也過得了。
但真正該先算的那一筆,不是房租省下多少,而是房屋稅和地價稅會不會跳一級。這兩筆稅平常都是被動收到繳款書,很少人會事先算,等到隔年五月和十一月的單子寄來,才發現數字跟去年不一樣。
這篇把規則拆開,給一個完整試算,也講清楚哪一種情況其實不會被課到。
決定稅率的是實際使用,不是地址
先破除一個誤解:稅捐機關看的是這間房子實際拿來做什麼,不是你在商業登記上填了什麼地址。
這在兩個方向都成立,而且兩個方向都可能咬到你。
往壞的方向看,就算沒有辦營業登記,只要房屋實際供營業使用,一樣按營業用稅率課。財政部稅務入口網的問答就直接舉例,房屋雖未辦營業登記,但供倉庫使用堆置與營業相關的物品,依規定應按營業用稅率課徵房屋稅。把家裡一個房間堆滿要出貨的庫存,性質上就是這種情況。
還有一個更容易踩到的:房屋原本設有營業商號登記,商號已經停業但沒有依法申請歇業註銷,這種情形仍會按營業用稅率課。也就是說,生意收了、店不做了,如果登記沒有清掉、使用情形變更沒有申報,稅還是照營業用在跑。
往好的方向看,如果實際上沒有營業使用的事實,那就有機會維持住家用稅率。這一段後面會單獨講,因為對線上接案和電商來說,那是最關鍵的一條。
稅率差多少
房屋稅的稅率寫在房屋稅條例第 5 條。經過房屋稅 2.0 修正(113 年 1 月 3 日公布、113 年 7 月 1 日施行,114 年 5 月首次開徵適用)之後,現行的級距是這樣:
| 房屋使用情形 | 法定稅率 |
|---|---|
| 自住使用 | 房屋現值 1.2%(本人、配偶及未成年子女全國僅持有一戶,供自住且現值在一定金額以下者為 1%) |
| 其他住家用(非自住) | 最低 2%,最高 4.8% |
| 非住家用,供營業、私人醫院診所、自由職業事務所使用 | 最低 3%,最高 5% |
| 非住家用,非營業使用(人民團體等) | 最低 1.5%,最高 2.5% |
實際稅率由各地方政府在這個範圍內訂定,多數縣市的營業用是採下限的 3%。
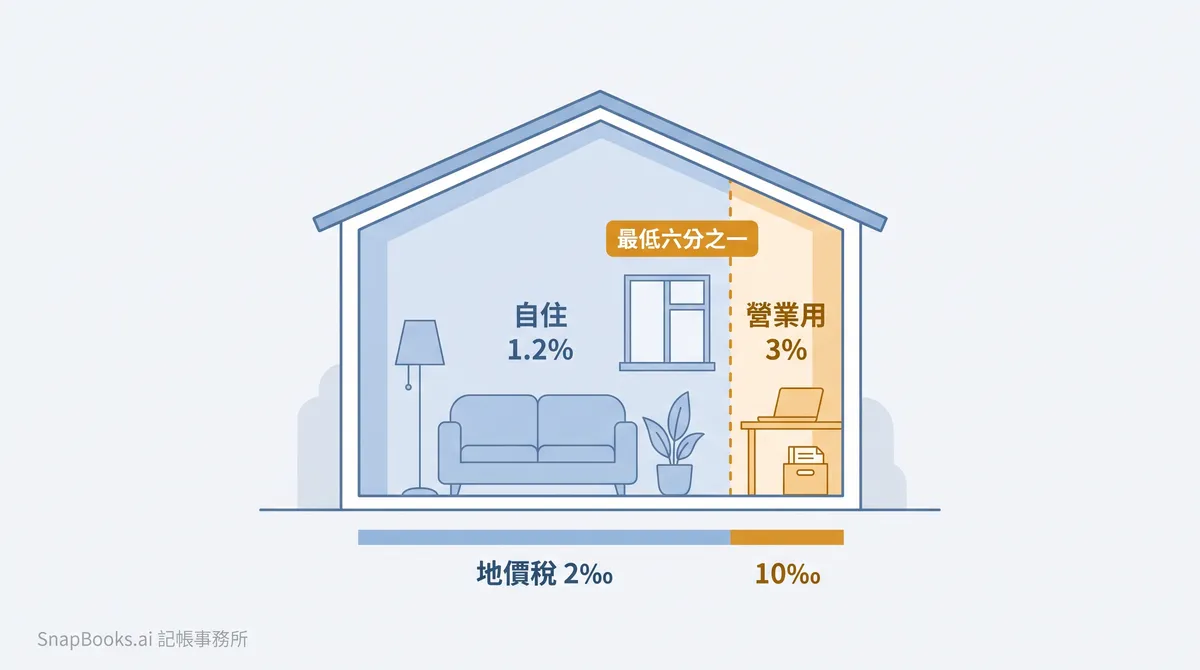
地價稅的落差比例更大。土地稅法第 17 條規定,合於規定的自用住宅用地,地價稅按千分之二計徵,都市土地以未超過三公畝的部分為限,非都市土地是七公畝,而且本人、配偶及未成年受扶養親屬合計以一處為限。一般用地則回到土地稅法第 16 條的基本稅率千分之十,超過累進起點地價還會往上累進,最高到千分之五十五。
從千分之二回到千分之十,是五倍。
問題出在土地稅法第 9 條對自用住宅用地的定義:土地所有權人或其配偶、直系親屬於該地辦竣戶籍登記,且無出租或供營業用的住宅用地。「供營業用」直接寫在要件裡,所以房子有一部分拿去營業,那一部分的土地就不再是自用住宅用地。
六分之一,是最容易被忽略的下限
房屋稅條例第 5 條最後一段有一句但書,實務上殺傷力最大:
房屋同時作住家及非住家用者,應以實際使用面積,分別按住家用或非住家用稅率,課徵房屋稅。但非住家用者,課稅面積最低不得少於全部面積六分之一。
重點在後半句。你可能覺得自己只在客廳角落放一張書桌處理公司的事,實際占用面積連十分之一都不到,但課稅面積有下限,最低就是按六分之一算。實際使用面積小於六分之一時,不會按實際比例課,會按六分之一課。
地價稅這邊則是按比例認定。依財政部「適用自用住宅用地稅率課徵地價稅認定原則」,同一樓層房屋供自用住宅使用與非自用住宅使用部分能明確劃分者,准按房屋實際使用情形所占土地面積比例認定;樓房則按各層房屋實際使用情形所占土地面積比例認定。
實際算一次
假設一間位於都市土地的自宅,條件如下:
- 房屋現值 80 萬元(不是市價,是稽徵機關評定的房屋現值,通常遠低於市價,翻繳款書就查得到)
- 土地持分的申報地價 100 萬元,面積未超過三公畝
- 原本全部自住,房屋稅適用 1.2%、地價稅適用自用住宅用地稅率千分之二
- 登記後確實有營業使用的事實,房屋稅按最低的六分之一面積課營業用 3%,地價稅同樣按六分之一改按一般用地基本稅率千分之十
登記前,一年:
- 房屋稅:800,000 × 1.2% = 9,600 元
- 地價稅:1,000,000 × 2‰ = 2,000 元
- 合計 11,600 元
登記後且有實際營業使用,一年:
- 房屋稅營業部分:800,000 × 1/6 = 133,333,133,333 × 3% = 4,000 元
- 房屋稅住家部分:800,000 × 5/6 = 666,667,666,667 × 1.2% = 8,000 元
- 地價稅營業部分:1,000,000 × 1/6 = 166,667,166,667 × 10‰ = 1,667 元
- 地價稅自住部分:1,000,000 × 5/6 = 833,333,833,333 × 2‰ = 1,667 元
- 合計 15,334 元
一年多繳 3,734 元,增加約 32%。
金額本身不算嚇人,尤其跟外面租一個登記地址或小辦公室比起來。真正值得注意的是兩件事:第一,這筆錢是每年都在的固定成本,不是一次性的;第二,房屋現值和申報地價每個人差很多,房屋現值三百萬的房子,同樣的算法一年的差額就會落在一萬四千元上下。要算自己的數字,就把繳款書上的房屋現值和申報地價代進上面的公式。
純線上營業、沒有員工、沒放設備,有一條可以維持住家用的路
這是整篇最值得記住的一段。
財政部 107 年 7 月 23 日台財稅字第 10704004880 號令規定,實際營業活動均以行動裝置完成的營業人,以住家房屋作為營業稅籍登記場所,未僱用員工,未供辦公或存放設備及物品者,得申請按住家用稅率及自用住宅用地稅率課徵房屋稅及地價稅。房屋須為營業人本人、配偶或直系親屬所有並供住家使用。
翻成白話,接案設計師、線上課程、代購電商、顧問服務這一類,全部工作都在筆電和手機上完成、沒有請人、家裡沒有堆貨也沒有擺營業設備的人,登記在自宅不會讓房屋稅跳到 3%,地價稅也保得住千分之二。
但條件是全部要符合,不是符合其中幾項就好。以下任何一種情況出現,這條就不適用:
- 開始請員工,即使只有一個
- 家裡開始堆放待出貨的商品或營業用物品
- 把房間改成辦公室,放進營業用的設備
- 開始有客人上門,對外營業
換句話說,這條函釋照顧的是真正的一人線上事業。生意一長大,房屋稅就會跟著回到營業用的軌道上,這時候通常也是該考慮把地址搬出去的時候了。
水電費會不會變貴
這一題的答案跟房屋稅、地價稅不一樣,不要混在一起看。
房屋稅和地價稅是稅,由稽徵機關依實際使用情形認定。電費不是稅,是台電依用電種類計價,看的是這個用電場所實際的用電性質,不會因為你在商業登記上填了這個地址就自動從表燈非營業用改成營業用。真正會觸發改變的是實際把住處改成營業場所,例如對外營業、裝設營業設備、掛招牌這一類。
因為各地情況差異大,要確認自己的用電種類會不會受影響,直接向台電查詢最準,不要憑感覺假設。
兩個時間點,晚報就是多繳
規則之外,實務上讓人多繳錢的往往是漏了申報。
房屋稅: 房屋稅條例第 7 條規定,房屋使用情形變更,致稅額增加者,納稅義務人應於變更之次期房屋稅開徵四十日以前申報;致稅額減少者,逾期申報自申報之次期開始適用。這句話的意思很現實:變成營業用要繳更多,是從變更的次期就開始算;改回住家用要繳更少,是從你申報的次期才開始算。晚報一期,就多繳一期。
地價稅: 土地稅法第 41 條規定,要適用自用住宅用地稅率,應於每年地價稅開徵四十日前提出申請,逾期申請的自次年才開始適用。已經核定而用途沒有變更的,以後免再申請;但適用的要件消滅時,要主動向稽徵機關申報。
商業登記: 生意不做了,記得把停業或歇業辦到底。前面提過,商號已停業但沒有依法申請歇業註銷的,房屋稅仍按營業用課。這是最冤枉的一種多繳。
決定之前,先確認三件事
- 翻出去年的房屋稅和地價稅繳款書,找到房屋現值和申報地價,用上面的公式算一次自己的差額。算出來如果是三千多,跟租一個登記地址的年費比一比再決定。
- 誠實判斷自己是不是純線上、無員工、無設備。是的話,記得主動去申請適用住家用稅率,不申請不會自動給你。
- 確認房子是誰的。函釋要求房屋為本人、配偶或直系親屬所有。租來的房子要登記,除了稅的問題,還要先過房東和租約那一關。
參考資料
- 房屋稅條例第 5 條 — 全國法規資料庫,各類使用情形稅率及非住家用課稅面積最低六分之一
- 房屋稅條例第 7 條 — 全國法規資料庫,房屋使用情形變更的申報期限與適用起始期別
- 土地稅法第 9 條 — 全國法規資料庫,自用住宅用地須無出租或供營業用
- 土地稅法第 16 條 — 全國法規資料庫,地價稅基本稅率千分之十及累進級距至千分之五十五
- 土地稅法第 17 條 — 全國法規資料庫,自用住宅用地稅率千分之二及面積、處數限制
- 土地稅法第 41 條 — 全國法規資料庫,自用住宅用地稅率的申請期限與要件消滅時的申報義務
- 實際營業活動均以行動裝置完成之營業人,以住家房屋作為營業稅籍登記場所,未僱用員工,未供辦公或存放設備及物品者,准按住家用稅率及自用住宅用地稅率課徵房屋稅及地價稅 — 財政部主管法規共用系統,107 年 7 月 23 日台財稅字第 10704004880 號令
- 適用自用住宅用地稅率課徵地價稅認定原則 — 財政部主管法規共用系統,兼作營業使用時按土地面積比例認定
- 房屋稅 2.0 改革重點 — 財政部,113 年 7 月 1 日施行、114 年 5 月首次開徵及非自住稅率調整
- 房屋未作營業使用,為何課徵營業用房屋稅? — 財政部稅務入口網,未辦營業登記但供營業使用、商號停業未註銷的課稅情形
- 住家供營業登記,房屋稅如何課徵 — 財政部稅務入口網,依實際使用情形分別按住家用及營業用稅率課徵