很多剛開店、剛開工作室的老闆都聽過一句話:「營業額不大就不用開發票。」這句話有一半是對的,但漏掉的那一半,常常讓人在收到國稅局繳款書的時候嚇一跳。
免用統一發票是真的,但它跟「不用繳營業稅」是兩件完全不同的事。這篇把小規模營業人的規則拆開講清楚,包括門檻在哪、稅怎麼算、什麼時候會被國稅局要求改開發票。
先分清楚三條線
判斷自己的處境,要看三個不同的數字,很多混亂都來自於把它們當成同一個。
| 平均每月銷售額 | 要不要開統一發票 | 營業稅怎麼算 |
|---|---|---|
| 未達起徵點(買賣業等 10 萬、裝潢業等 5 萬) | 免用 | 免徵 |
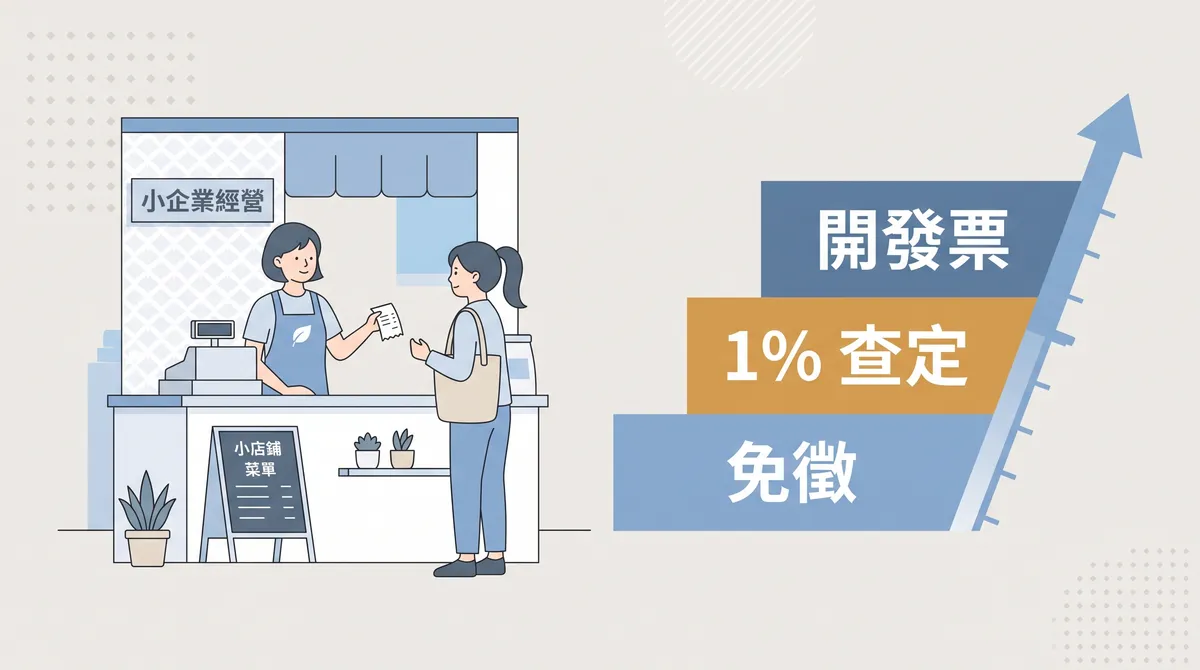
| 達起徵點但未達 20 萬 | 免用 | 由國稅局查定銷售額,按 1% 課徵 |
| 達 20 萬 | 應使用統一發票 | 一般稅額課徵,銷項稅額減進項稅額 |
起徵點決定「要不要繳」,20 萬決定「要不要開發票、用哪一種方式繳」。兩條線是分開的,中間那一段就是最多人待著卻搞不清楚的地帶:不用開發票,但要繳稅。
小規模營業人的稅率是 1%,寫在營業稅法第 13 條。銷售農產品的小規模營業人另外適用 0.1%。要注意的是,特種飲食業不在這個範圍內,夜總會、有娛樂節目的餐飲店適用 15%,酒家及有陪侍服務的場所適用 25%,這些業別不管規模多小都不適用 1%。
誤解一:免用統一發票,就不用繳營業稅
這是最常見的一個。
小規模營業人不需要自己申報銷售額,但國稅局會查定你的每月銷售額,再按 1% 算出稅額,按季寄繳款書給你。你不用申報,不代表沒有稅,只是換成國稅局主動核定、你按期繳納。
舉個例子。一家賣手工皂的小店,屬於買賣業,起徵點是每月 10 萬元。國稅局查定它每月銷售額 12 萬元:
- 每月查定稅額:120,000 × 1% = 1,200 元
- 一季(三個月):約 3,600 元
這 3,600 元不會因為你沒開過一張統一發票就消失。反過來說,如果查定的月銷售額落在 10 萬元以下,才是真的免徵。
誤解二:進項發票可以全額扣抵
這個誤解會讓人把稅算錯好幾倍。
一般稅額課徵的營業人,是用銷項稅額減進項稅額,進項稅額全額可以扣。但小規模營業人不是這樣算的。營業稅法第 25 條寫得很清楚:查定計算營業稅額的營業人,取得載有營業稅額的憑證並依規定申報,稽徵機關「應按其進項稅額百分之十,在查定稅額內扣減」。
是進項稅額的 10%,不是進項稅額本身。
接續上面手工皂店的例子。假設它當季進貨、買設備拿到的發票上,營業稅額合計 4,000 元:
- 可扣減金額:4,000 × 10% = 400 元
- 當季實際要繳:3,600 - 400 = 3,200 元
不是 3,600 減 4,000 變成不用繳。差距很大,值得先算清楚再決定要不要為了節稅去衝進項。
還有兩件事要記得:憑證上必須載明你的名稱、統一編號與營業稅額,而且要在規定期限內向國稅局申報,逾期或不是當期的憑證就不能扣。如果可扣減金額超過當期查定稅額,超過的部分可以留到次期繼續扣。
誤解三:起徵點還停在 8 萬和 4 萬
這一條是很多舊資料還沒更新的地方。
起徵點在 2025 年(民國 114 年)1 月 1 日調高過。財政部參考 2007 年 1 月以來消費者物價指數約 25% 的漲幅,把標準往上拉:
| 業別 | 舊起徵點 | 現行起徵點 |
|---|---|---|
| 買賣業、製造業、手工業等(銷售貨物) | 8 萬元 | 10 萬元 |
| 裝潢業、廣告業、修理業等(銷售勞務) | 4 萬元 | 5 萬元 |
財政部當時估計約有 12 萬家營業人受惠。如果你手上的試算表或參考文章還停在 8 萬和 4 萬,判斷就會偏掉,尤其是月銷售額卡在 8 萬到 10 萬之間的店家,用舊數字算會以為自己要繳,實際上已經免徵。
同時賣貨又賣服務,門檻怎麼算
這是最容易誤判的一種情況,因為兩邊分開看可能都沒到門檻,合起來卻超過。
規則是按各自銷售額占對應起徵點的百分比,加總計算,合計達 100% 就要課徵。
假設一間小工作室,每月賣商品 6 萬元,另外接設計案收 3 萬元:
- 商品:60,000 ÷ 100,000 = 60%
- 勞務:30,000 ÷ 50,000 = 60%
- 合計:120%
超過 100%,所以要課徵營業稅。但單看商品 6 萬沒到 10 萬,單看勞務 3 萬也沒到 5 萬,只看單邊很容易得出「我不用繳」的錯誤結論。混合經營的店家特別要注意這一點。
就算沒超過 20 萬,也可能被要求開發票
免用統一發票不是一種永久身分。
依營業稅法第 24 條第 3 項,如果營業人有使用統一發票及申報的能力,國稅局可以視營業性質、能力及實際營業情形,核定其使用統一發票。財政部在 2025 年 8 月的說明裡就提到,連鎖或加盟型態、使用電子點餐或電腦化系統、具備帳務管理能力、銷售紀錄完整的營業人,都可能被認定具有使用發票能力。
換句話說,當你的店開始上系統、開始有第二家店、開始把銷售紀錄留得很完整,即使月銷售額還沒到 20 萬,也可能被核定改用統一發票。這不是壞事,但它會改變你的申報方式與帳務工作量,值得提早準備,而不是等核定通知寄到才開始找人幫忙。
營業稅之外,所得稅還是要算
最後補一個容易被忽略的部分。營業稅和所得稅是兩套獨立的稅。
即使你的月銷售額沒到起徵點、營業稅免徵,營業所得仍然要課所得稅。獨資或合夥的行號,盈餘會併入負責人的個人綜合所得稅;公司組織則是課營利事業所得稅。「營業稅免徵」從來不等於「這門生意不用繳稅」,這兩件事常常被混在一起談。
參考資料
- 加值型及非加值型營業稅法 第 13 條 — 全國法規資料庫,小規模營業人稅率 1%、銷售農產品者 0.1%
- 加值型及非加值型營業稅法 第 23 條 — 全國法規資料庫,小規模營業人由稽徵機關查定計算營業稅額
- 加值型及非加值型營業稅法 第 25 條 — 全國法規資料庫,進項稅額百分之十在查定稅額內扣減、超過部分次期繼續扣減
- 小規模營業人營業稅起徵點 — 財政部主管法規共用系統,現行起徵點 10 萬元與 5 萬元及兼營計算方式,自 114 年 1 月 1 日生效
- 自 114 年 1 月 1 日起調高小規模營業人營業稅起徵點 — 財政部,調整背景與受惠家數說明
- 使用統一發票之銷售額標準 — 財政部主管法規共用系統,平均每月銷售額 20 萬元
- 具使用發票能力營業人應開立發票報繳營業稅 — 財政部,依營業稅法第 24 條第 3 項核定使用統一發票的認定情形